

FID - FinDiscount
Fid
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
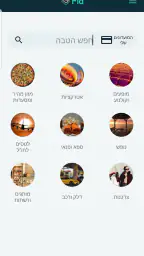
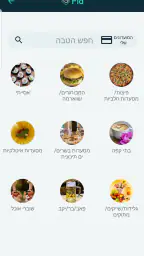
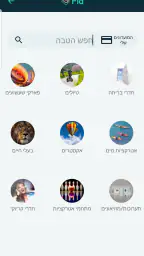
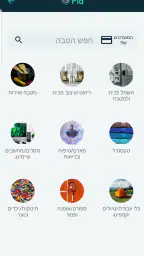
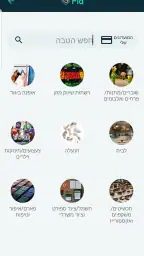
FID - FinDiscount Voor- en nadelen
Voordelen
- Overzichtelijke interface maakt aanbiedingen snel scanbaar.
- Handig om kortingen en acties op één plek te vergelijken.
- Regelmatige updates houden het aanbod actueel.
- Geschikt voor gebruikers die gericht op koopjes zoeken.
- Bespaart tijd bij het vinden van voordelige producten.
Nadelen
- Het aanbod kan per regio of periode sterk verschillen.
- Niet elke aanbieding blijft beschikbaar wanneer je erop klikt.
- Sommige acties kunnen voorwaarden of beperkte voorraad hebben.
- De kwaliteit van deals hangt af van externe aanbieders.
- Meldingen kunnen storend zijn als je veel updates ontvangt.
 Analyse door All-app
Wie bij het afrekenen vaak denkt dat er ergens nog een korting moet bestaan, maar geen zin heeft om tientallen club- of creditcardvoorwaarden door te nemen, kan met FID - FinDiscount een praktische zoekhulp proberen. Ik heb de app benaderd als iemand die vooral snel wil weten welke voordelen bij een bepaalde club of kaart horen. Dat is ook precies waar de toepassing zich op richt: kortingen vinden die gekoppeld zijn aan clubs en creditcards, zonder dat je eerst door een algemene aanbiedingenlijst hoeft te zoeken.
Mijn eerste indruk is nuchter positief. FID is geen complete financiële administratie, geen betaalapp en ook geen vervanging voor de officiële app van je bank of kaartuitgever. De waarde zit in een veel kleiner, maar herkenbaar probleem: je hebt mogelijk al recht op een voordeel, alleen weet je niet waar je het moet zoeken. Voor een student, reiziger, klant van een loyaliteitsclub of gebruiker van meerdere kaarten kan dat verschil maken. Wie nauwelijks clubs of creditcards gebruikt, zal er daarentegen minder aan hebben.
Van installeren naar een eerste bruikbare korting
Ik begin bij één concrete aankoop die toch al op mijn planning staat: zo merk ik snel of FID mij helpt zonder dat zoeken zelf een bezigheid wordt. In dit deel draait het om de eerste praktische controle en om het verschil tussen een gevonden voordeel en een korting die daadwerkelijk toepasbaar is.
Wat je van FID kunt verwachten
FID is een gratis financiële app van ontwikkelaar Fid. In de praktijk voelt hij meer als een kortingszoeker binnen de financiële hoek dan als een app die je geldstromen beheert. De korte omschrijving in de winkel is bewust beknopt, maar de nuttigste manier om de toepassing te bekijken is als een plek waar je controleert of een club of creditcard toegang geeft tot een korting.
Dat onderscheid is belangrijk voordat je begint. Je opent FID niet om een budget op te stellen, transacties te categoriseren of een rekening te koppelen. Je gebruikt hem op een moment waarop je een aankoop, dienst of reservering overweegt en wilt nagaan of je bestaande lidmaatschap of kaart een voordeel oplevert. Daardoor is de app vooral geschikt voor een gerichte controle, niet per se voor dagelijks gebruik.
De instap is laag. De app is gratis te installeren en heeft een PEGI 3-leeftijdsclassificatie. Voor Android-gebruikers is minimaal Android 7.0 nodig. Dat maakt de toepassing bruikbaar op veel oudere toestellen, al zegt compatibiliteit natuurlijk niets over hoe prettig de app op elk scherm of met elke recente Android-versie werkt.
FID heeft inmiddels meer dan honderdduizend installaties en wordt aangeboden als versie 135. Ik zie dat niet als bewijs dat iedere gebruiker dezelfde ervaring zal hebben, maar het geeft wel aan dat het geen volledig onbekende testapp is. De ontwikkelaar is Fid, en de toepassing valt in de categorie financiën, hoewel de concrete taak duidelijk rond kortingen draait.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De eerste installatie: begin met een doel
Mijn advies is om FID niet zomaar te openen met de verwachting dat de app vanzelf al je mogelijke voordelen verzamelt. Bedenk eerst waarvoor je wilt zoeken. Heb je een creditcard waarmee je binnenkort een hotel, winkel of dienst wilt betalen? Ben je lid van een club en vraag je je af welke voordelen daarbij horen? Met zo’n concrete aanleiding herken je sneller of een gevonden korting werkelijk bruikbaar is.
Na het installeren zou ik eerst rustig de indeling bekijken voordat ik meteen een aankoopbeslissing neem. Zoek naar de manier waarop clubs en kaarten worden geselecteerd en let op de benamingen. Een creditcard kan bijvoorbeeld onder een merknaam, productnaam of aanbieder zichtbaar zijn. Als je meerdere kaarten hebt, is het verstandig om ze niet automatisch als één verzameling te behandelen: een voordeel dat bij de ene kaart hoort, geldt niet vanzelf voor een andere kaart van dezelfde aanbieder.
Een nuttige gewoonte is om de naam exact over te nemen zoals die op je kaart, lidmaatschap of account staat. Afkortingen en vergelijkbare namen kunnen gemakkelijk tot een verkeerde keuze leiden. Dit is een klein detail, maar het voorkomt dat je een korting ziet die bij een ander product hoort. Ik zou ook niet alleen op het woord “korting” letten. Controleer steeds of het voordeel bedoeld is voor jouw kaart of club en of er voorwaarden staan die de praktische waarde beperken.
Voor deze eerste stap hoef je de app niet te behandelen alsof het een bankomgeving is. Deel geen kaartnummer, beveiligingscode of wachtwoord alleen omdat je een korting wilt opzoeken. FID is nuttig als zoeklaag voor voordelen; je normale betaalgegevens en kaartbeveiliging horen bij de officiële aanbieder te blijven. Dat onderscheid geeft mij meer vertrouwen in de juiste manier van gebruik.
Zo bereik je het eerste succesmoment
De snelste route naar een betekenisvol resultaat is een aankoop die je toch al van plan was. Stel dat ik een weekend weg wil en een creditcard bezit die mogelijk reisgerelateerde voordelen biedt. Ik open FID vóór het boeken, zoek mijn kaart op en bekijk welke korting of welk voordeel daarbij wordt genoemd. Daarna vergelijk ik de uiteindelijke voorwaarden met de website of het verkooppunt waar ik wil reserveren.
Het succesmoment is dus niet simpelweg een aanbieding zien. Het is vaststellen dat drie dingen overeenkomen: de juiste kaart of club, de juiste dienst en de juiste manier van toepassen. Soms moet een voordeel rechtstreeks via een specifieke aanbieder worden gebruikt; soms kan het alleen worden verkregen wanneer je met de betreffende kaart betaalt. Als je die controle overslaat, kan een aantrekkelijke vermelding minder bruikbaar blijken dan ze op het eerste gezicht lijkt.
Een tweede realistisch voorbeeld is een gewone winkeltrip. Je staat op het punt een aankoop te doen en herinnert je dat je via een club mogelijk een ledenvoordeel hebt. In plaats van achteraf te zoeken, controleer je FID vooraf. Vind je een passende korting, dan weet je meteen welke kaart of welk lidmaatschap je moet gebruiken. Vind je niets, dan heb je in elk geval niet lang gezocht naar een voordeel dat waarschijnlijk niet relevant is.
Ik vind vooral de timing belangrijk. Gebruik de app vóór het betalen, niet pas wanneer de transactie al is afgerond. Kortingen zijn vaak afhankelijk van de gekozen route, kaart of aanbieder. Een achteraf gevonden voordeel kan dan niet meer toepasbaar zijn. FID helpt dus het meest als onderdeel van je aankooproutine: eerst controleren, daarna de voorwaarden lezen en pas dan betalen.
Waar nieuwe gebruikers zich gemakkelijk in vergissen
De grootste mogelijke verwarring is dat een gevonden vermelding niet automatisch betekent dat de korting onmiddellijk aan de kassa wordt verrekend. Een app die voordelen vindbaar maakt, is iets anders dan een betaalterminal of automatische kortingskaart. Ik zou daarom iedere vermelding lezen alsof het een aanwijzing is die nog een laatste controle nodig heeft.
Ook het verschil tussen “beschikbaar voor een kaart” en “beschikbaar bij betaling met die kaart” verdient aandacht. In het eerste geval kan er een aparte actie, registratie of route nodig zijn. In het tweede geval kan juist de betaalmethode doorslaggevend zijn. FID kan je naar het relevante voordeel leiden, maar jij moet nog nagaan hoe je het in de echte aankoop toepast.
Een andere valkuil is zoeken zonder rekening te houden met de context. Een korting kan aantrekkelijk klinken, maar weinig opleveren als je speciaal iets moet kopen wat je niet nodig hebt. Ik gebruik zulke apps liever als controle op bestaande plannen dan als aanleiding om extra uit te geven. Dat is een belangrijk verschil: de beste besparing is meestal een voordeel op een aankoop die al op je lijst stond.
Let daarnaast op het onderscheid tussen een club en een creditcard. Een club kan een lidmaatschapsvoordeel bieden, terwijl een kaartaanbieder een afzonderlijk voordeel heeft. Wanneer je beide gebruikt, controleer dan of ze gecombineerd mogen worden. Ik zou nooit aannemen dat twee kortingen stapelbaar zijn alleen omdat ze afzonderlijk in de app verschijnen.
De aanwezigheid van in-app aankopen is ook iets om bewust te bekijken. Bij facturering via Google Play lopen die van € 0,99 tot € 8,99. Omdat de basisapp gratis is, zou ik eerst vaststellen welke zoekmogelijkheden zonder betaling voor mij voldoende zijn en pas daarna beslissen of een extra optie de moeite waard is. Een betaalde uitbreiding is alleen zinvol wanneer ze een voordeel oplevert dat groter is dan de kosten en wanneer ik die zoekfunctie regelmatig nodig heb.
Een slimme werkwijze voor terugkerend gebruik
Na mijn eerste zoekactie zou ik FID niet elke dag openen, maar koppelen aan vaste momenten. Denk aan het boeken van een reis, een grotere aankoop, een restaurantbezoek of het vernieuwen van een dienst. Maak er een korte controle van voordat je afrekent. Zo blijft de app een hulpmiddel en verandert hij niet in nog een plek waar je eindeloos aanbiedingen verzamelt.
Een handige aanpak is om eerst de totale prijs zonder korting vast te stellen. Zoek daarna in FID naar een passend voordeel en controleer vervolgens de voorwaarden bij de aanbieder. Vergelijk ten slotte het eindbedrag, inclusief eventuele verplichte route of beperking. Deze volgorde voorkomt dat je je laat leiden door een groot klinkend kortingspercentage terwijl een andere aanbieder uiteindelijk goedkoper is.
Ik zou ook een eenvoudige persoonlijke lijst bijhouden van de clubs en kaarten die ik werkelijk gebruik. Niet in de app als dat niet nodig is, maar bijvoorbeeld in mijn eigen notities. Bij een nieuwe aankoop weet ik dan meteen welke namen ik moet controleren. Dat maakt FID sneller in gebruik en verkleint de kans dat ik een bijna gelijknamige kaart selecteer.
Een minder voor de hand liggend voordeel van zo’n werkwijze is dat je ontdekt welke lidmaatschappen je eigenlijk nooit benut. Als een club regelmatig voordelen toont die passen bij je normale uitgaven, kan het lidmaatschap waardevol zijn. Als je telkens niets relevants vindt, is dat juist een signaal om de kosten en het nut van die club opnieuw te bekijken. FID wordt dan niet alleen een kortingszoeker, maar ook een aanleiding om je bestaande financiële keuzes kritisch te beoordelen.
Wanneer een alternatief beter past
FID is niet de beste keuze voor iedereen. Wie vooral actuele aanbiedingen van winkels wil vinden, kan meer hebben aan een algemene kortingsapp of de nieuwsbrief van de winkel zelf. Wie de voordelen van één specifieke creditcard wil begrijpen, doet er vaak goed aan ook de officiële informatie van de kaartaanbieder te lezen. Daar staan doorgaans de voorwaarden die uiteindelijk bepalen of een voordeel echt geldt.
Voor budgetbeheer, rekeningoverzicht en inzicht in uitgaven heb je een ander soort financiële app nodig. FID vervangt geen budgetplanner en geeft je geen volledig beeld van je maandelijkse financiën. Dat is geen tekortkoming binnen zijn eigen doel, maar wel een reden om hem niet te installeren met de verwachting dat hij je geldzaken breed zal organiseren.
Ook voor iemand met slechts één betaalkaart en weinig interesse in clubvoordelen kan de opbrengst beperkt zijn. In dat geval is het waarschijnlijk sneller om rechtstreeks de officiële kaartomgeving of de website van een favoriete winkel te controleren. FID komt vooral tot zijn recht wanneer je meerdere mogelijke bronnen van korting hebt en die op één praktische plek wilt nalopen.
Mijn belangrijkste afweging is daarom frequentie tegenover controle. Gebruik je regelmatig verschillende kaarten of lidmaatschappen, dan kan een korte controle voor een aankoop zich terugbetalen. Koop je zelden iets waarbij club- of kaartvoordelen een rol spelen, dan voegt een extra app misschien vooral een stap toe. De toepassing is waardevol wanneer ze onzekerheid wegneemt, niet wanneer ze een probleem probeert op te lossen dat je nauwelijks hebt.
Mijn oordeel na het uitproberen
Ik vind FID - FinDiscount het meest geslaagd als praktische tussenstap vóór een aankoop. De app maakt het makkelijker om niet te vergeten dat een bestaande club of creditcard soms een voordeel biedt. Vooral gebruikers met meerdere kaarten, lidmaatschappen of terugkerende aankopen kunnen er een vaste controle van maken. De gratis instap verlaagt de drempel, terwijl de leeftijdsclassificatie PEGI 3 laat zien dat de toepassing breed toegankelijk is.
Mijn advies aan een nieuwe gebruiker is eenvoudig: installeer hem met één concrete aankoop in gedachten, zoek eerst je eigen kaart of club op en behandel ieder resultaat als een aanwijzing die je nog moet verifiëren. Betaal niet automatisch meer voor extra mogelijkheden; kijk eerst of de gratis ervaring jouw situatie al oplost. Controleer bovendien altijd de voorwaarden voordat je ervan uitgaat dat een korting direct wordt toegepast.
De app is geen wondermiddel en ook geen vervanging voor officiële kaartinformatie. Toch vind ik de focus prettig. In plaats van te proberen je volledige financiële leven te beheren, helpt FID bij één duidelijk moment: nagaan of je met een bestaand lidmaatschap of betaalkaart slimmer kunt afrekenen. Voor mij is dat de juiste reden om FID te gebruiken: niet om meer te kopen, maar om een voordeel dat ik al heb minder vaak te laten liggen.
Veelgestelde vragen
Wat is FID - FinDiscount precies en voor wie is de app bedoeld?
FID - FinDiscount is een financiële applicatie die gebruikers helpt om inzicht te krijgen in beschikbare kortingen, financiële voordelen en relevante aanbiedingen. De app is vooral bedoeld voor mensen die hun dagelijkse uitgaven bewuster willen beheren en willen controleren of zij gebruik kunnen maken van bepaalde besparingen. Controleer vóór installatie welke functies in jouw land beschikbaar zijn en of de app aansluit bij jouw persoonlijke financiële situatie.
Is FID - FinDiscount gratis te downloaden en zijn er extra kosten?
De download van FID - FinDiscount kan gratis zijn, maar dat betekent niet automatisch dat iedere functie zonder voorwaarden beschikbaar is. Afhankelijk van de versie, aanbieder of regio kunnen bepaalde diensten, transacties of aanvullende opties kosten met zich meebrengen. Lees daarom vóór registratie de informatie in de app en controleer eventuele abonnementsvoorwaarden, servicekosten en betaalde onderdelen voordat je persoonlijke of financiële gegevens invoert.
Welke persoonlijke gegevens vraagt FID - FinDiscount en is de app veilig?
Bij het gebruik van een financiële app kan FID - FinDiscount om gegevens vragen die nodig zijn voor registratie, accountbeheer, aanbiedingen of financiële diensten. Denk mogelijk aan een e-mailadres, contactgegevens of aanvullende verificatie-informatie. Bekijk altijd het privacybeleid en de toestemmingen in de Google Play Store of App Store. Gebruik bovendien een sterk wachtwoord en deel nooit beveiligingscodes met anderen.
Kan ik FID - FinDiscount gebruiken op Android en iPhone?
De beschikbaarheid van FID - FinDiscount kan verschillen tussen Android- en iOS-apparaten, maar de app is bedoeld voor gebruik op ondersteunde mobiele platforms. Controleer vóór het downloaden de officiële winkelpagina van Google Play of de App Store, inclusief de vereiste Android- of iOS-versie. Op oudere telefoons kunnen functies minder goed werken of kan installatie niet mogelijk zijn.
Wat moet ik doen als een korting, aanbieding of functie niet werkt?
Wanneer een korting, aanbieding of andere functie binnen FID - FinDiscount niet correct werkt, controleer dan eerst of je de nieuwste appversie gebruikt en of je internetverbinding stabiel is. Lees ook de voorwaarden, geldigheidsdatum en eventuele beperkingen van de aanbieding. Blijft het probleem bestaan, maak dan gebruik van de officiële klantenservice en vermeld je apparaat, appversie en een duidelijke beschrijving van het probleem.


